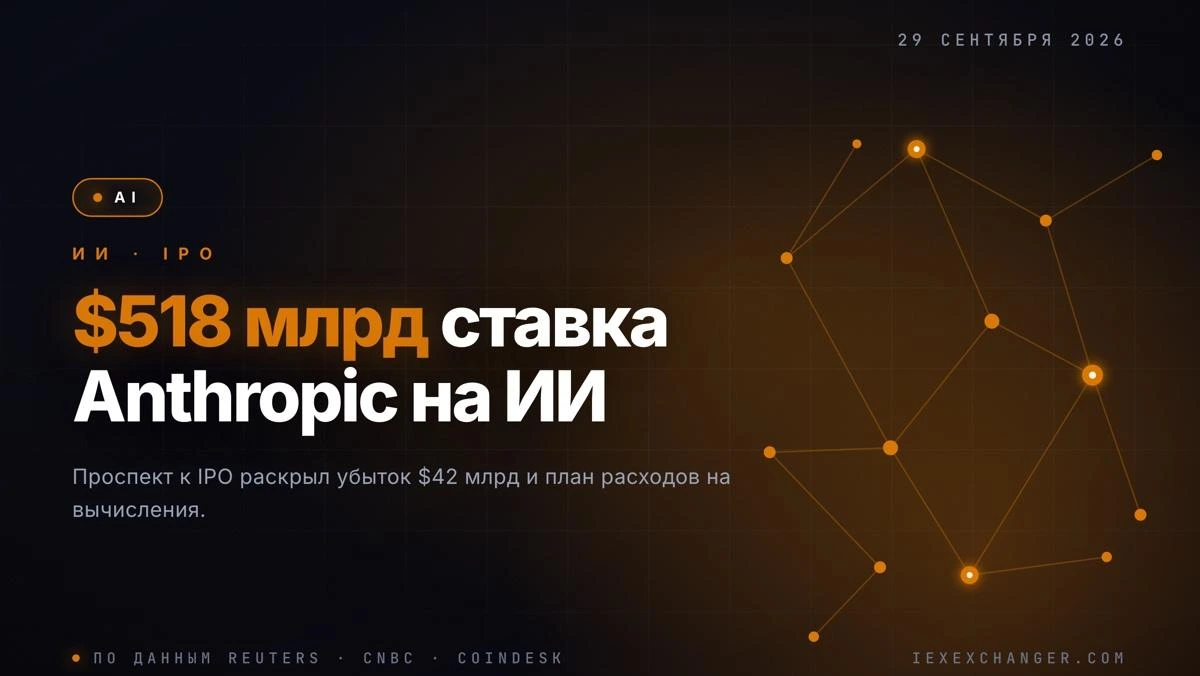
518 miliardów dolarów — tyle Anthropic zamierza wydać na chmurę obliczeniową i infrastrukturę w najbliższych latach. Ta liczba pojawiła się nie w prezentacji dla inwestorów, lecz w prospekcie IPO, który firma złożyła przed debiutem giełdowym.
Twórca Claude odnotował za 2025 rok stratę netto w wysokości 42 miliardów dolarów, z czego 34 miliardy to bezgotówkowe obciążenie księgowe, prawdopodobnie związane z przeszacowaniem opcji i warrantów przyznanych pracownikom i partnerom. Po odjęciu tej pozycji strata operacyjna wygląda skromniej — nieco ponad 8 miliardów. Przychody tymczasem wzrosły dwunastokrotnie, sięgając niemal 4,6 miliarda dolarów.
Wzrost ma jednak słaby punkt: niemal jedna czwarta przychodów pochodzi od zaledwie dwóch klientów, a wielu największych kontrahentów nie ma podpisanych długoterminowych umów — w każdej chwili mogą przejść do OpenAI czy Google. Anthropic dysponuje 20,3 miliarda dolarów w gotówce i inwestycjach krótkoterminowych, które razem z przyszłymi przychodami mają pokryć pół biliona dolarów wydatków na chipy i centra danych.
Spółka nie planuje debiutu przed grudniem — czyli przed listopadowymi wyborami śróddencyjnymi w USA. Oczekiwana wycena przekracza 2 biliony dolarów, ponad dwukrotnie więcej niż 965 miliardów uzyskane w rundzie finansowania z maja 2025 roku.
Rynek instrumentów pochodnych przed IPO zareagował spokojnie. Kontrakty powiązane z przyszłymi akcjami Anthropic, notowane już na kilkunastu giełdach, w tym Binance i Hyperliquid, straciły około 2%, spadając do niespełna 1998 dolarów — to 10% poniżej szczytu z początku września. Wygląda na to, że inwestorzy wycenili już zarówno straty, jak i ambicje spółki. Pytanie brzmi teraz inaczej: czy zakład o skali całej branży się opłaci.