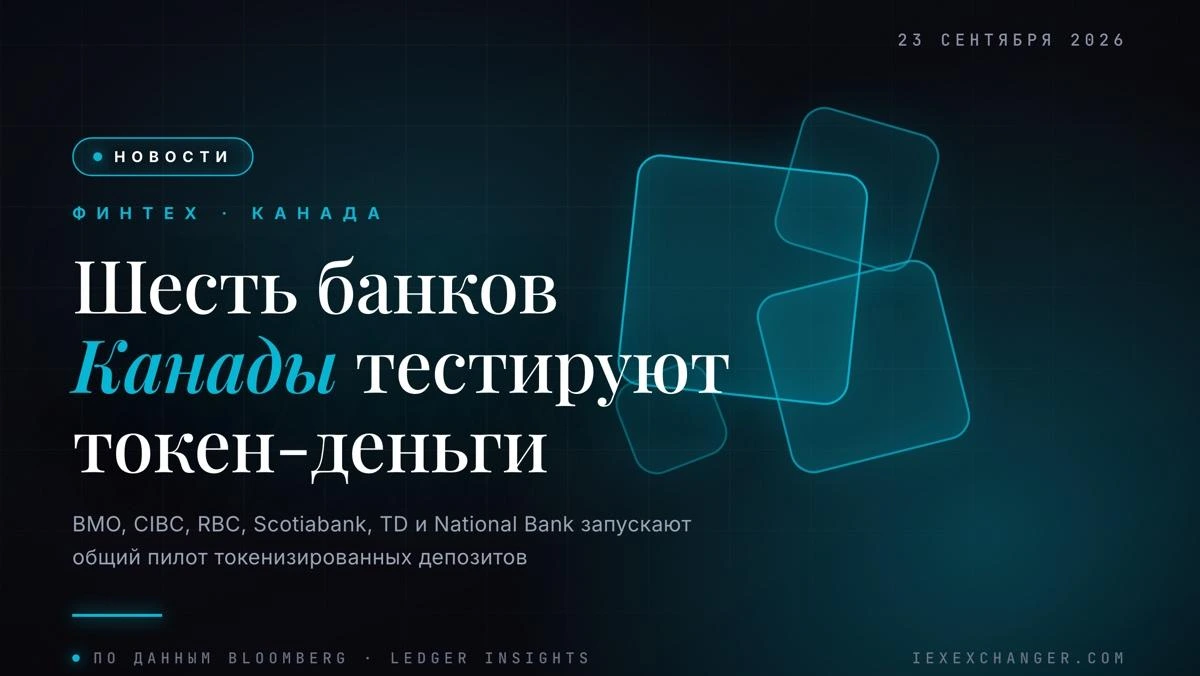
Sześć największych banków Kanady zrobiło coś, co wśród konkurentów zdarza się rzadko — zgodziło się razem zbudować wspólną infrastrukturę. BMO, CIBC, National Bank, RBC, Scotiabank i TD wspólnie testują system, który zamienia zwykłe depozyty w dolarach kanadyjskich w tokeny na blockchainie, zdolne przemieszczać się między bankami niemal natychmiast.
Same tokenizowane depozyty nie są nowością — swoje wersje mają już JPMorgan, Citi i HSBC. Każda z nich to jednak zamknięty system zbudowany przez pojedynczy bank dla własnych klientów. Kanadyjskie podejście jest inne: sześciu bezpośrednich konkurentów uzgadnia wspólne zasady przepływu i rozliczania tokenów między sobą, tworząc de facto wspólny język techniczny dla całej branży, zanim ktokolwiek zacznie skalowanie. Taka koordynacja jest znacznie trudniejsza, ale dzięki niej interoperacyjność jest wbudowana od początku, a nie doklejana latami później.
Pierwszy etap jest celowo wąski: przemieszczanie tokenizowanych depozytów wyłącznie między uczestniczącymi bankami, bez produktu skierowanego do klientów detalicznych. W dalszej perspektywie banki chcą połączyć sieć z zewnętrznymi ekosystemami aktywów cyfrowych, choć nikt nie podał ani terminu, ani konkretnej platformy blockchain.
Grunt regulacyjny jest już przygotowany. Kanadyjski nadzorca bankowy OSFI niedawno potwierdził, że tokenizowany depozyt nie ma innego statusu prawnego niż zwykły — to te same pieniądze, tylko w innym opakowaniu. Bank Kanady osobno bada, jak tokenizacja mogłaby być stosowana szerzej w gospodarce.
Ekonomiści śledzący projekt wskazują duże firmy i inwestorów instytucjonalnych jako prawdopodobnych pierwszych beneficjentów: skomplikowane transakcje, które dziś rozliczają się tygodniami (często nawet do 30 dni), na tokenizowanej infrastrukturze mogłyby zamykać się niemal w czasie rzeczywistym, zmniejszając kapitał obrotowy, jaki firmy muszą trzymać bezczynnie.
Zastrzeżenie jest znajome z podobnych inicjatyw międzybankowych w USA i Europie — wiele z nich latami tkwiło w fazie pilotażu, nie osiągając realnej skali. To, że sześciu systemowo ważnych banków w ogóle się dogadało, samo w sobie jest istotnym sygnałem — ale nikt z uczestników nie zadeklarował jeszcze konkretnej daty startu.